Усе, що вміє ПРОФ, плюс повноцінний кадровий облік і складний розрахунок заробітної плати всередині бухгалтерської програми — без окремої зарплатної системи. Нижче — підсистеми, з яких складається програма.
Функціональні можливості
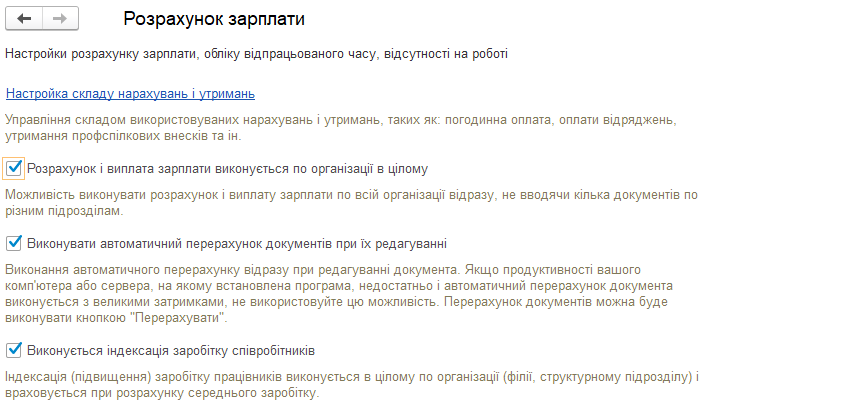
Налаштування кадрового обліку й зарплати
Правила підприємства задаються один раз — далі програма рахує за ними щомісяця.
- Склад нарахувань і утримань вмикається опціями: погодинна оплата, відрядний заробіток, нічні й понаднормові, відрядження, відгули, лікарняні, позики, подарунки — зайве не з’являється в інтерфейсі
- Організаційна структура: підрозділи, посади, відповідальні особи
- Виробничий календар і графіки роботи — п’ятиденка, змінний, неповна ставка
- Індексація заробітку вмикається й рахується автоматично
- Параметри розрахунку зарплати за організацією: строки виплати авансу й зарплати, відсотки доплат
- Введення початкових залишків по зарплаті й податках при переході з іншої програми
- Доступ до зарплатних даних відкривається окремо від решти обліку
Штатний розпис і планові нарахування
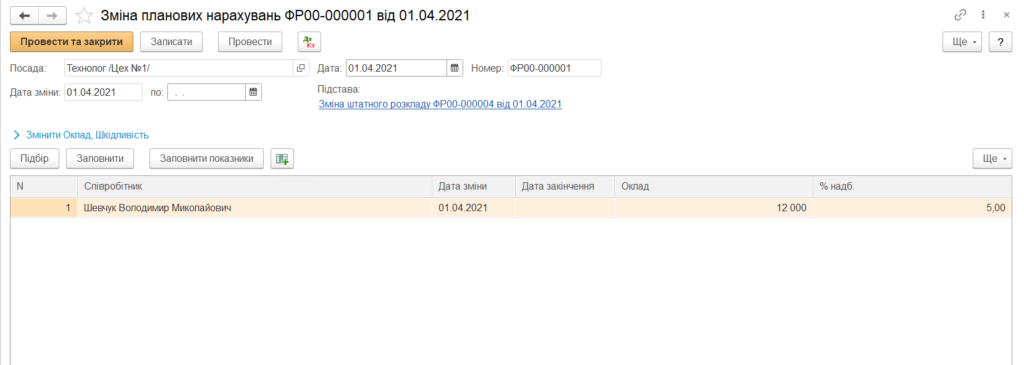
Посади, ставки й надбавки живуть у штатному розписі, а зміни в ньому переносяться на працівників.
- Позиції штатного розпису з окладом, кількістю ставок і переліком надбавок
- Зміна штатного розпису з певної дати — з історією, а не поверх попереднього
- Зміна планових нарахувань працівників прямо з документа зміни штатного розпису
- Надбавки в позиції — наприклад, за шкідливі умови праці відсотком від окладу
- Контроль зайнятих і вакантних ставок
- Звільнення ставки на період відпустки по догляду за дитиною
Кадровий облік і договори ЦПХ
Кадрові події оформлюються наказами з друкованими формами, а історія по працівнику лишається в базі.
- Довідники «Фізичні особи» та «Співробітники» з особистими даними й документами
- Прийом на роботу: основне місце, внутрішнє й зовнішнє сумісництво, неповна ставка, графік роботи та перелік нарахувань
- Особливі категорії працівників: особи з інвалідністю — окрема категорія ЄСВ, пільги й спеціальні статуси
- Кадрові переведення, зміна оплати праці та інших умов
- Звільнення з компенсацією за невикористану відпустку
- Договори цивільно-правового характеру з актами виконаних робіт
- Звіти по кадрах, особові картки, рух кадрів
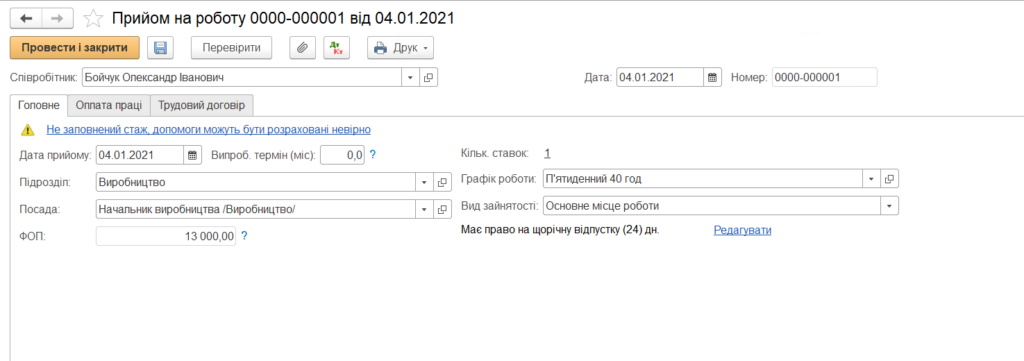
Відпустки
Права на відпустку, залишки днів і графік ведуться в програмі, а відпускні рахуються за середнім заробітком.
- Види відпусток: основна, додаткові за стаж і умови праці, «чорнобильські», без збереження заробітку
- Початкові залишки днів при переході на програму та облік залишків далі
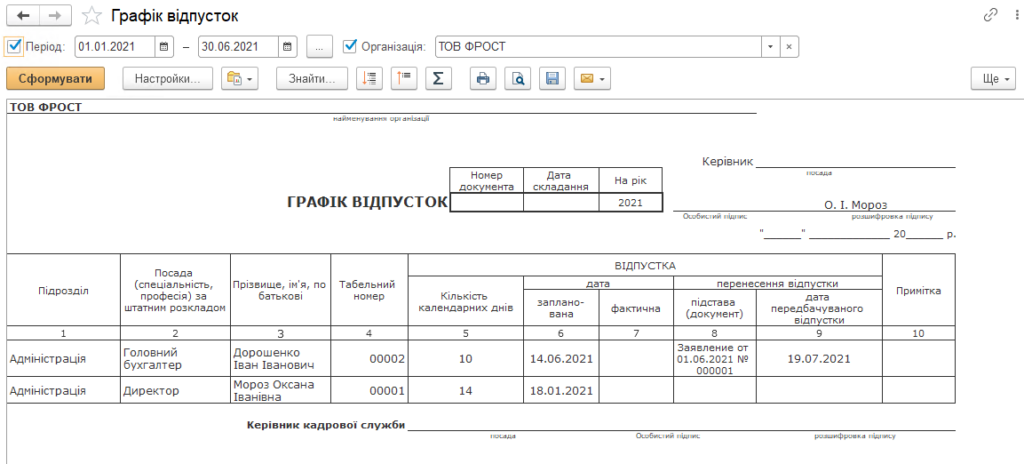
- Графік відпусток із друкованою формою
- Перенесення відпустки із заявою працівника
- Документ «Відпустка» з наказом за формою № П-3 і розрахунком за середнім заробітком
- Виплата відпускних у міжрозрахунковий період або разом із зарплатою
- Відгули: накопичені та використані, зокрема за роботу у вихідний день
Відрядження та інші відсутності
Кожна відсутність має свій документ, тож табель і розрахунок узгоджені між собою.
- Відрядження зі збереженням середнього заробітку, місцем призначення, підставою й метою
- Відсутність зі збереженням зарплати за окремим видом нарахування
- Прогул і неявка з нез’ясованої причини
- Робота у вихідний день із компенсацією відгулом або підвищеною оплатою
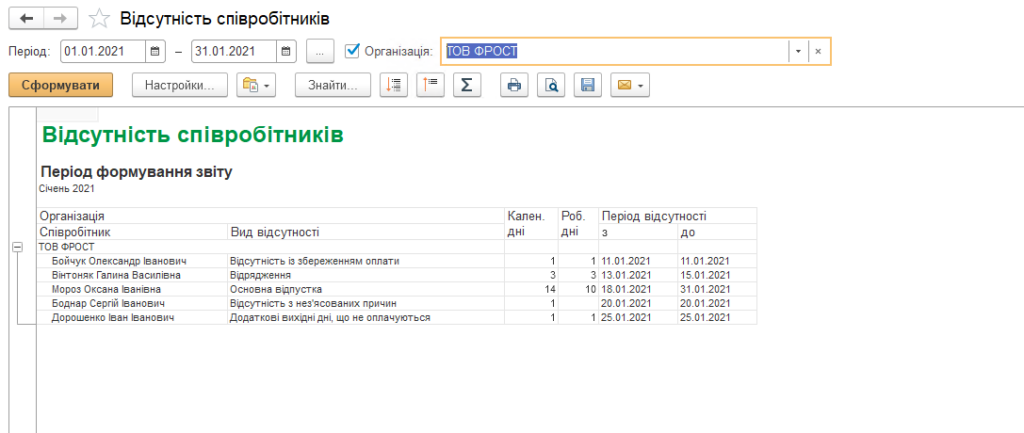
- Звіт «Відсутності співробітників» за будь-який період
- Автоматичний перерахунок документів при їх редагуванні
Лікарняні й декретні
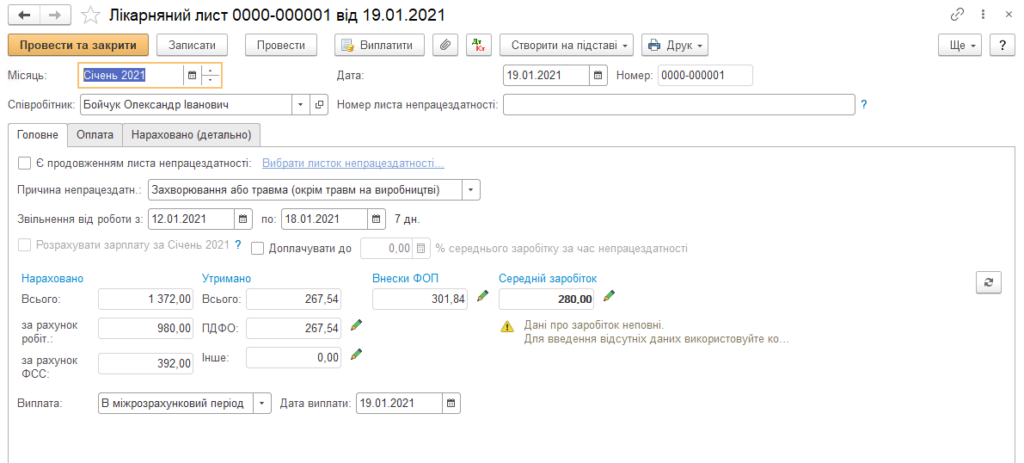
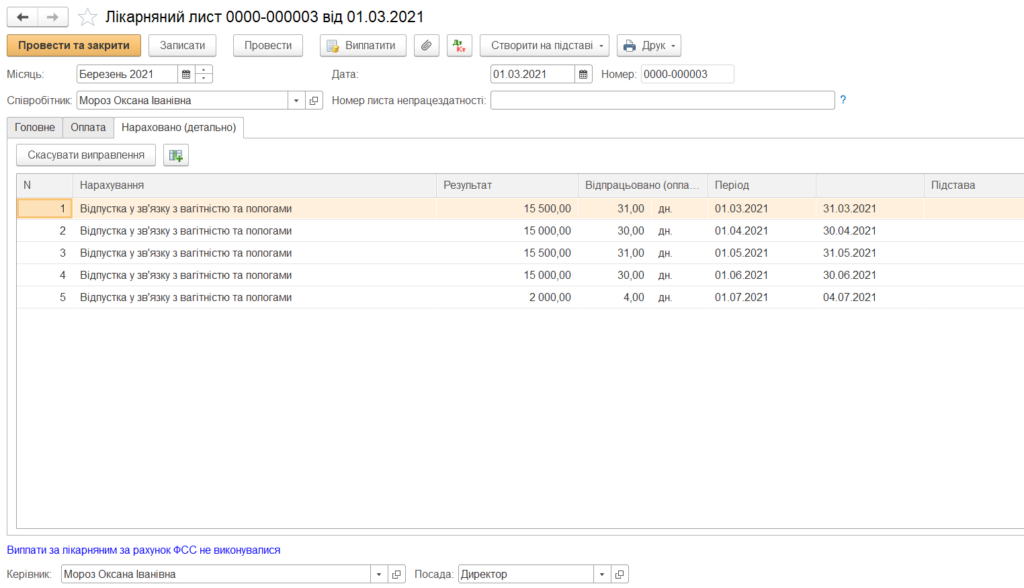
Лікарняний рахується за середньоденним заробітком і страховим стажем, із поділом на кошти підприємства та фонду.
- Лікарняний лист із причиною непрацездатності та страховим стажем працівника
- Поділ оплати: перші дні за рахунок підприємства, решта — за рахунок фонду
- Продовження хвороби, коли листка непрацездатності ще немає
- Відпустка у зв’язку з вагітністю та пологами
- Відпустка по догляду за дитиною до трьох років і повернення з неї
- Виплата в міжрозрахунковий період: відомість і касовий ордер створюються з документа
Розрахунки з фондом соціального страхування
Документи для отримання коштів фонду й контроль того, що надійшло і кому виплачено.
- Заява-розрахунок у фонд, заповнюється за первинними документами місяця
- Статуси заяви: підготовлено, передано до фонду
- Надходження коштів від фонду на окремий рахунок
- Підтвердження оплати заяви-розрахунку
- Підтвердження виплат за рахунок фонду
- Звіт «Розрахунки з фондами за допомогами» в розрізі працівників
- Аналіз розрахунків із працівниками за рахунком 663
Міжрозрахункові нарахування та виплати
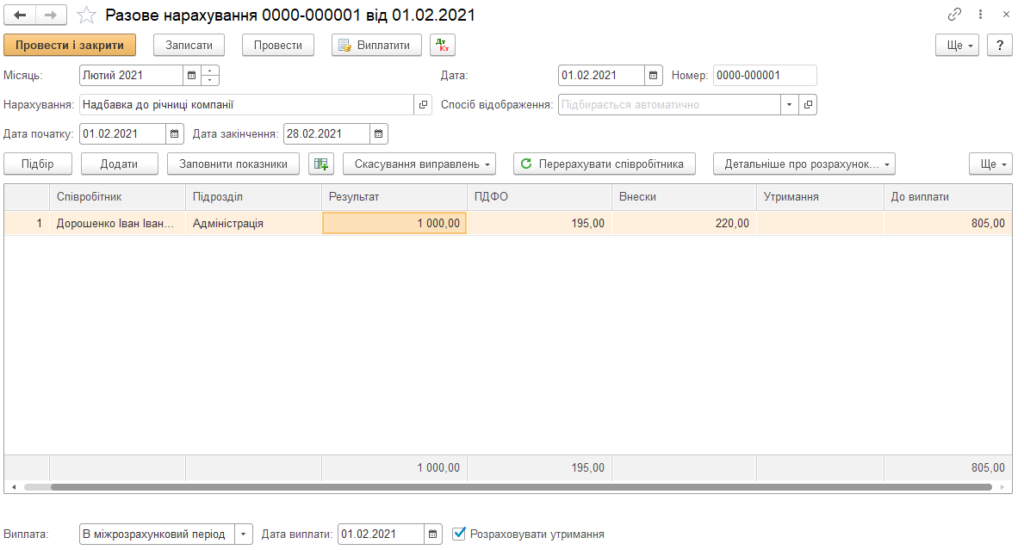
Усе, що виплачується не разом із зарплатою, має свій документ і одразу потрапляє в ПДФО, військовий збір і ЄСВ.
- Премії разові та річні, зокрема відсотком від заробітку за власною формулою
- Матеріальна допомога, у тому числі до відпустки
- Разові нарахування фіксованою сумою
- Нарахування за першу половину місяця (аванс) по всіх працівниках одним документом
- Доходи в натуральній формі з розрахунком податків і внесків
- Призи й подарунки працівникам із наказом про заохочення
- Виплати колишнім працівникам та інші доходи фізичних осіб, не пов’язані з оплатою праці
Розрахунок зарплати
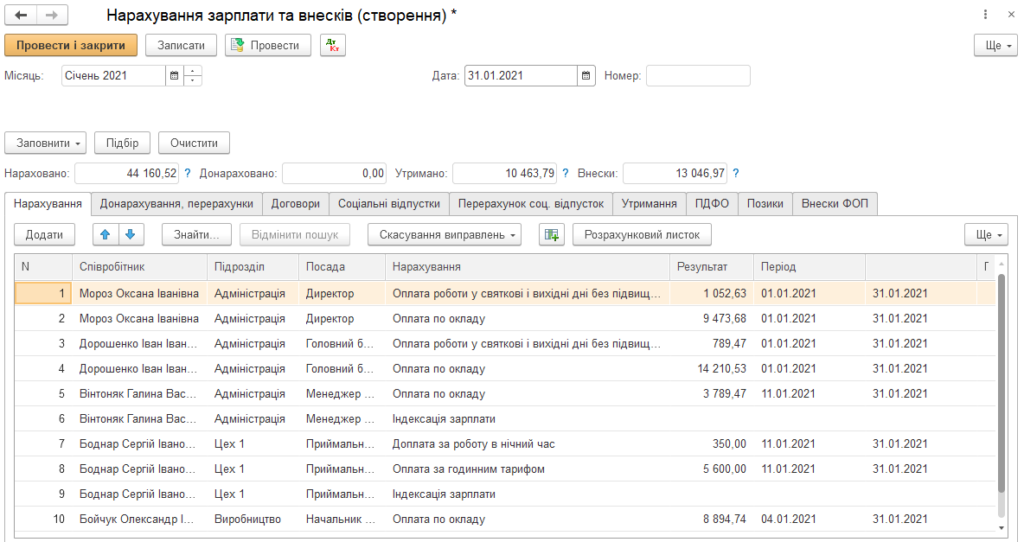
Один документ збирає весь місяць: нарахування, індексацію, утримання, ПДФО, військовий збір і ЄСВ.
- Оклад по днях і по годинах, погодинна оплата за тарифом
- Відрядний заробіток: види робіт, розцінки та обсяги виконаних робіт
- Індексація заробітку окремим рядком розрахунку
- Нарахування за окремими документами — премії, лікарняні, відпустки — підтягуються в загальний розрахунок
- Перерахунки за минулі періоди й скасування виправлень
- Розрахунковий листок працівника формується з документа
- Утримання, ПДФО, позики та внески — на окремих закладках одного документа
Доплати за особливі умови роботи
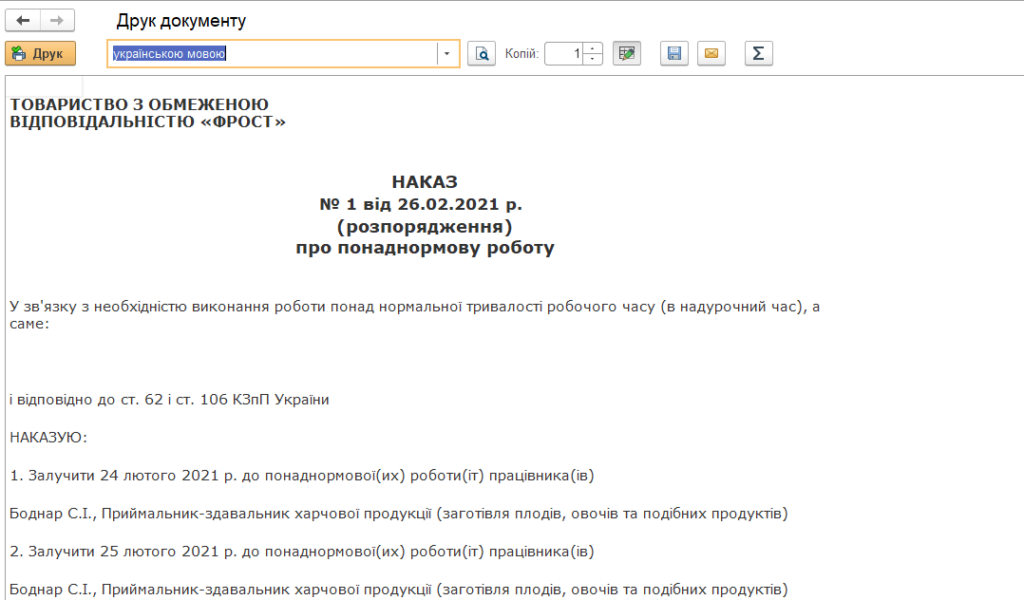
Нічні, понаднормові, святкові й шкідливі умови реєструються документом і рахуються за відсотками підприємства.
- Робота понаднормово з наказом і підтвердженням згоди працівника
- Доплата за роботу в нічний час — власний відсоток у параметрах організації
- Робота у вихідні та святкові дні: підвищена оплата або відгул
- Надбавка за шкідливі умови праці відсотком від окладу
- Доплати за суміщення посад та інші надбавки зі складними формулами
- Власні показники розрахунку зарплати, які підставляються у формули
Утримання, аліменти й виконавчі листи
Утримання призначаються один раз і далі рахуються щомісяця в межах, дозволених законом.
- ПДФО і військовий збір, податкова соціальна пільга
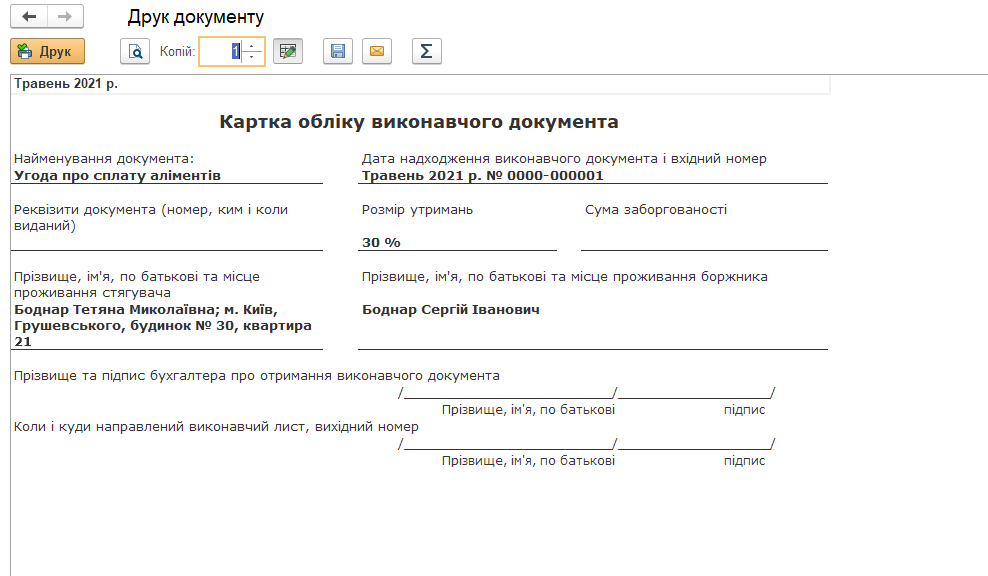
- Аліменти й виконавчі документи: відсотком від заробітку або фіксованою сумою
- Отримувач утримання, період дії та відомості про дітей
- Друкована картка обліку виконавчого документа
- Профспілкові внески та інші добровільні утримання
- Звіт «Утримання із зарплати» за будь-який місяць
Позики працівникам
Договір позики, графік погашення й щомісячні утримання ведуться разом із зарплатою.
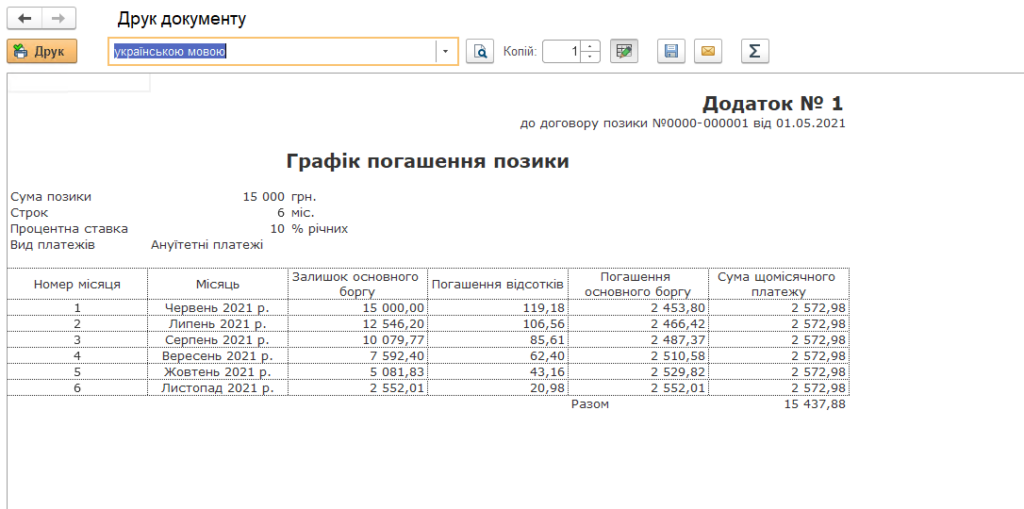
- Договір позики: сума, строк, відсоток, разова видача або частинами
- Ануїтетні або диференційовані платежі з друкованим графіком погашення
- Видача позики через касу або банк
- Зміна умов договору — наприклад, відсоткової ставки — з певного місяця
- Погашення утриманням із зарплати на окремій закладці розрахунку
- Звіт «Позики працівникам» із залишком боргу по кожному
Виплата зарплати
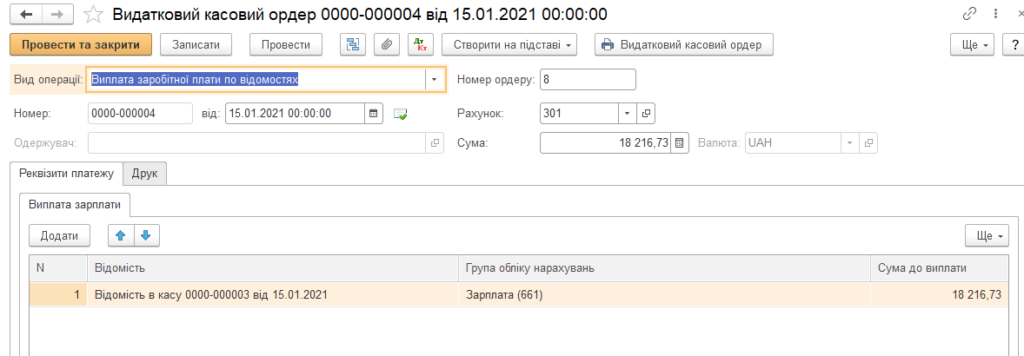
Аванс і зарплата виплачуються через касу або на картки, а видаткові документи створюються з відомості.
- Відомість на виплату через касу та видатковий касовий ордер на її підставі
- Зарплатний проєкт банку, номери карток працівників, відомість у банк і списання з рахунку
- Виплата в міжрозрахунковий період: лікарняні, відпускні, премії
- Депонування невиплачених сум
- Компенсація за затримку виплати зарплати за індексами інфляції
- Звіт «Заборгованість по зарплаті» по підприємству і по кожному працівнику
Податки, внески й платіжні документи
Податки із зарплати рахуються разом із нею, а платіжки формуються з відомості на виплату.
- ПДФО, військовий збір і ЄСВ, зокрема окремі категорії ЄСВ для осіб з інвалідністю
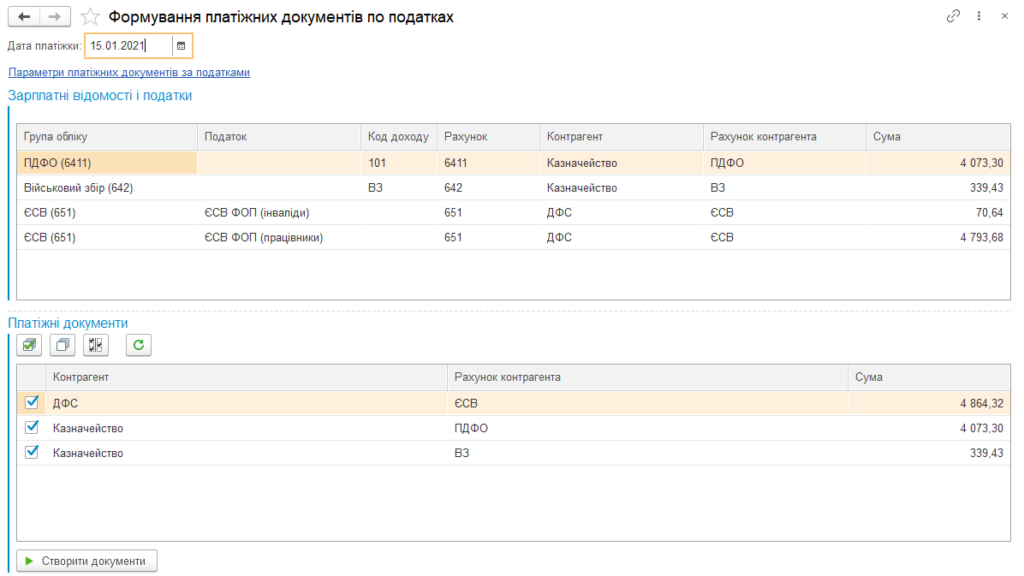
- Параметри платіжних документів за податками: одержувачі й рахунки
- Формування платіжок за податками з відомості одним натисканням
- Списання з рахунку з видом операції «Перерахування податків/внесків по заробітній платі»
- Звіт «Податки і внески (коротко)» за місяць
- Об’єднана звітність з ЄСВ і ПДФО подається через FREDO Звіт
Резерв відпусток і відображення зарплати в обліку
Зарплата потрапляє в бухгалтерський облік проводками, а резерв відпусток рахується щомісяця.
- Способи відображення зарплати: рахунок витрат, підрозділ і стаття витрат для кожного нарахування
- Документ «Відображення зарплати у фінансовому обліку»
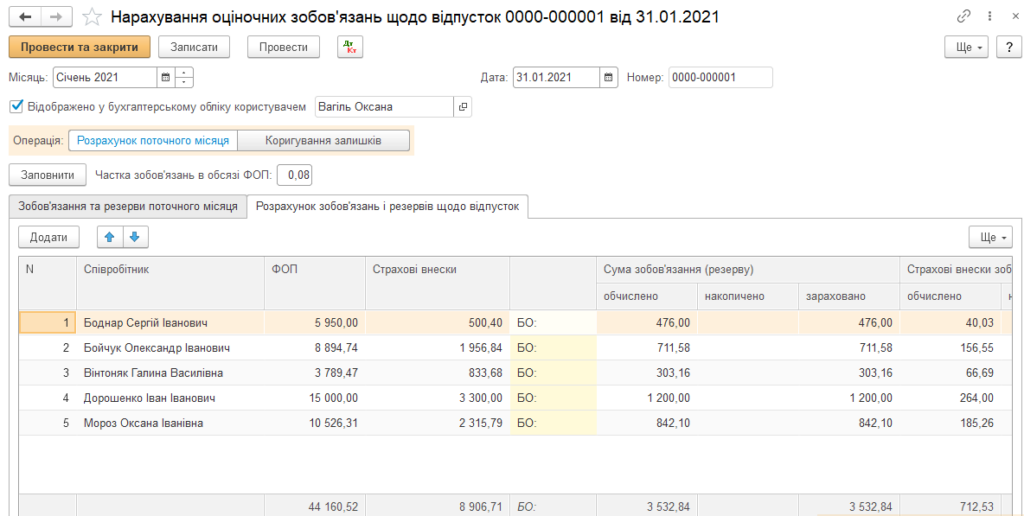
- Нормативний метод розрахунку резерву з відсотком відрахувань від фонду оплати праці
- Документ «Нарахування оціночних зобов’язань щодо відпусток» із проводками
- Використання резерву при нарахуванні відпускних
Звітність із зарплати й кадрів
Готові звіти показують і суми, і причини, чому вони саме такі.
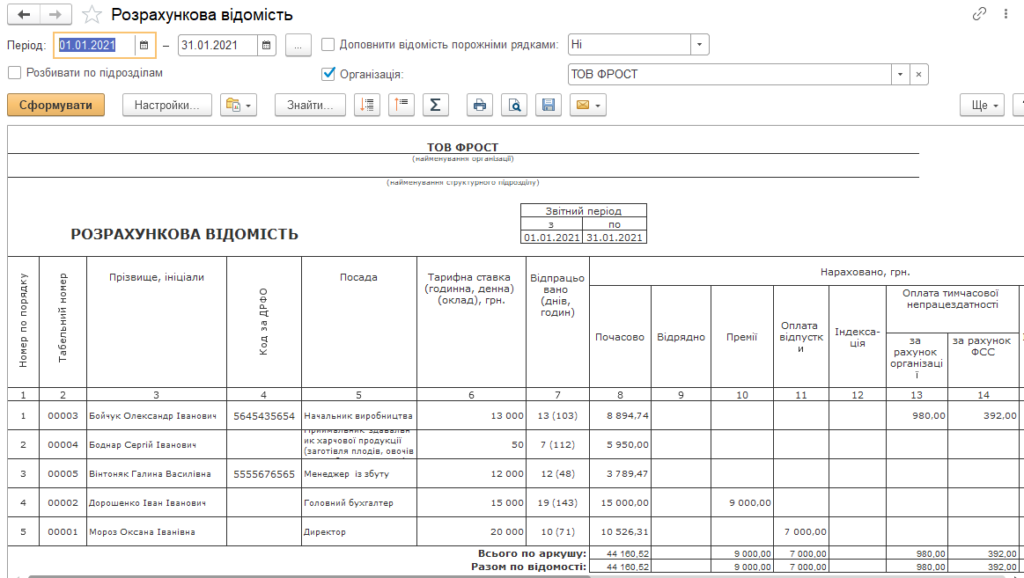
- Розрахункова відомість і розрахункові листки працівників
- Аналіз зарплати співробітникам помісячно
- Податки і внески (коротко), утримання із зарплати
- Заборгованість по зарплаті на будь-яку дату
- Історія зміни оплати праці
- Звіти по кадрах: рух кадрів, відсутності, графік відпусток
- Регламентована звітність із подаванням через FREDO Звіт
Уся бухгалтерія рівня ПРОФ
Кадри й зарплата — це те, що КОРП додає. Решта обліку в ньому така сама, як у BAS Бухгалтерія ПРОФ.
- Кілька юридичних осіб і ФОП в одній базі, свої схеми оподаткування
- Банк і каса, ПДВ і податкові накладні, купівлі, продажі й склад
- Основні засоби, виробництво, валютні операції та ЗЕД
- Роздрібна й комісійна торгівля, давальницьке виробництво
- Закриття періоду, довідки-розрахунки та регламентована звітність